Domain wochenendjobs.de kaufen?
Wir ziehen mit dem Projekt
wochenendjobs.de um.
Sind Sie am Kauf der Domain
wochenendjobs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wochenendjobs.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
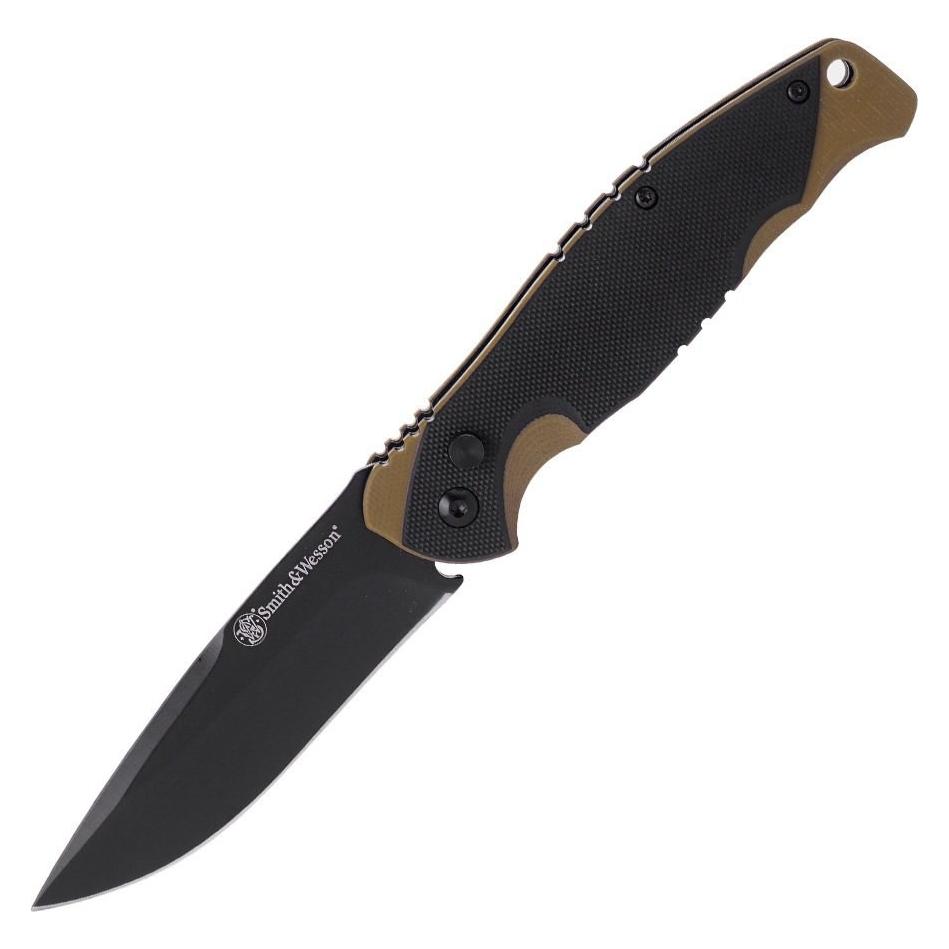
Smith & Wesson, Mehrzweckmesser, Taschenmesser FREELANCER (8.80 cm)Das Taschenmesser FREELANCER von Smith & Wesson vereint Funktionalität und Sicherheit in einem kompakten Design. Die Klinge aus 8Cr13MoV Edelstahl in Drop Point-Form bietet eine ausgezeichnete Schnitthaltigkeit und ist ideal für verschiedene Anwendungen. Ein innovatives Button Lock-System sorgt dafür, dass die Klinge sicher arretiert ist, sowohl während der Nutzung als auch im geschlossenen Zustand, was das Risiko eines unbeabsichtigten Öffnens minimiert. Der ergonomisch gestaltete Griff mit braun-schwarzen G10-Griffschalen bietet durch seine geriffelte Oberfläche einen sicheren Halt, selbst bei anspruchsvollen Bedingungen. Mit einem praktischen Tip-Up-Taschenclip ist das Messer leicht zu transportieren und immer griffbereit. - Klinge aus 8Cr13MoV Edelstahl für hohe Schnitthaltigkeit - Button Lock für sichere Arretierung der Klinge - Ergonomischer Griff mit geriffelter Oberfläche - Inklusive praktischer Tip-Up-Taschenclip.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft - Freelancer - Preis vom 20.10.2026 15:32:43 hAudienceRating : Freigegeben ab 12 Jahren, Brand : Microsoft, Binding : Videospiel, Edition : Standard, Label : Microsoft, Publisher : Microsoft, Format : CD-ROM, medium : Videospiel, 0 : PC, 0 : Windows 2000, 1 : Windows 98, 2 : WindowsME, 3 : Windows XP, publicationDate : 2003-05-23, releaseDate : 2003-09-2118,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
IT-Freelancer, Fachbücher von Maurice KnoppDer Einstieg in die Selbstständigkeit bringt viele Vor- und auch einige Nachteile mit sich. Besonders in der IT-Branche ist der Reiz gross, als Consultant flexibel zu arbeiten und sich die spannendsten Projekte herauszusuchen. Willst du den Schritt wagen? Der Start in die ersten Projekte als IT-Freelancer wirkt zunächst überwältigend: Erfülle ich überhaupt alle Voraussetzungen, um loslegen zu können? Was muss ich jetzt ganz konkret wissen? Welche Projekte sind spannend für mich? Und wie akquiriere ich meine ersten Kunden? Antworten auf all diese Fragen liefert Maurice Knopp, der seine langjährige Berufserfahrung als IT-Consultant und Softwareentwickler in diesem Buch teilt. Hier bekommst du praxisorientierte und für den Arbeitsalltag optimierte Tools und Tipps für die Durchführung deines ersten Projekts sowie Hinweise für die nachhaltige Planung deiner Selbstständigkeit in der Zukunft. Starte jetzt in das Abenteuer Freelance! Aus dem Inhalt: Passt die Freiberuflichkeit zu dir? Das Berufsbild des IT-Freiberuflers IT-Projekttypen im Überblick Sichtbarkeit in Businessnetzwerken Projektauswahl und -bewerbung Das Steuer-Setup Einarbeitung – die ersten Wochen im Projekt Hardware- und Softwaresetup Weiterbildung und Persönlichkeitsentwicklung Gezielter Einsatz von KI-Tools zur Arbeitserleichterung Rechtliches und (Alters-)Vorsorge.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Freelancer, Fachbücher von Ruth StubenvollViele IT-Freelancer lassen Geschäftspotential ungenutzt. Sie machen sich kaum Gedanken über ihr Dienstleistungsprodukt und beschränken sich auf die gewohnten, bequemen Vertriebswege. Das Buch ermuntert sie, egal ob Einsteiger oder alte Hasen, das eigene Leistungsangebot zu definieren oder zu überdenken, bestehende Geschäftsbeziehungen auf den Prüfstand zu stellen und neue zu knüpfen. Die Autoren behandeln vier Kernfragen, die sich der IT-Freelancer in jeder Phase seiner Selbständigkeit immer wieder stellen muss: Was ist mein Produkt? Wie gewinne ich Kunden? Wie erbringe ich meine Leistung? Wie schütze ich meine Interessen? Für nahezu alle unternehmerischen Entscheidungen, die man im Laufe seines Freelancerlebens trifft, gibt es vielfältige Alternativen. Egal, ob es Fachgebiet, Branche, Rolle im Projekt oder Vertriebsweg betrifft, eine vor Jahren getroffene Wahl ist nicht in Stein gemeisselt.46,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Smith & Wesson, Mehrzweckmesser, Taschenmesser FREELANCER (8.80 cm)Das Taschenmesser FREELANCER von Smith & Wesson vereint Funktionalität und Sicherheit in einem kompakten Design. Die Klinge aus 8Cr13MoV Edelstahl in Drop Point-Form bietet eine ausgezeichnete Schnitthaltigkeit und ist ideal für verschiedene Anwendungen. Ein innovatives Button Lock-System sorgt dafür, dass die Klinge sicher arretiert ist, sowohl während der Nutzung als auch im geschlossenen Zustand, was das Risiko eines unbeabsichtigten Öffnens minimiert. Der ergonomisch gestaltete Griff mit braun-schwarzen G10-Griffschalen bietet durch seine geriffelte Oberfläche einen sicheren Halt, selbst bei anspruchsvollen Bedingungen. Mit einem praktischen Tip-Up-Taschenclip ist das Messer leicht zu transportieren und immer griffbereit. - Klinge aus 8Cr13MoV Edelstahl für hohe Schnitthaltigkeit - Button Lock für sichere Arretierung der Klinge - Ergonomischer Griff mit geriffelter Oberfläche - Inklusive praktischer Tip-Up-Taschenclip.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft - Freelancer - Preis vom 20.10.2026 15:32:43 hAudienceRating : Freigegeben ab 12 Jahren, Brand : Microsoft, Binding : Videospiel, Edition : Standard, Label : Microsoft, Publisher : Microsoft, Format : CD-ROM, medium : Videospiel, 0 : PC, 0 : Windows 2000, 1 : Windows 98, 2 : WindowsME, 3 : Windows XP, publicationDate : 2003-05-23, releaseDate : 2003-09-2118,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topf, M: Mord in Serie 25. Todesjagd-Freelancer 2.0 - Markus Topf, CD, 9783945757543Topf, M: Mord In Serie 25. Todesjagd-freelancer 2.0 Von Markus Topf, Contendo Media, 978-3-945757-54-3, Sprecher: Claudia Lössl,sascha Rotermund, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.